


OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高
4.1249.00 レビュー
アプリの仕様
- バージョン
- 3.0.3.6
- 更新日
- ライセンス
- Free
- ダウンロード
- 100,000+
- 開発者
- 大垣共立銀行
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
 分析者 AppCompare
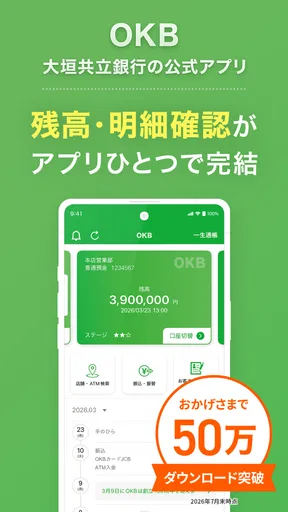
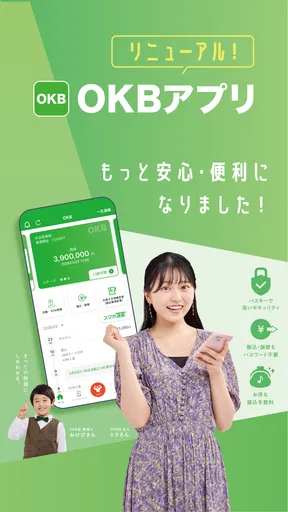
銀行の残高確認を後回しにしがちな私にとって、スマホで口座を見られるかどうかは、機能の多さ以上に大事なポイントです。OKBアプリは、大垣共立銀行が提供するファイナンスアプリで、残高や入出金の確認、振込までをスマホ中心に進められるように作られています。実際に触ってみると、銀行の用事を「店舗へ行く予定」から「必要なときに画面で確認する作業」へ変えやすいアプリだと感じました。
無料で使えるアプリなので、通帳を持ち歩く習慣を減らしたい人には試しやすい存在です。大垣共立銀行を普段から利用している人ほど便利さを感じやすく、特に給料日前後や引き落とし日の確認で役立ちます。一方で、スマホだけですべての銀行サービスを完結させたい人には、利用前に自分の目的と通信環境を考えておく必要があります。
通信につながっている時間に強い銀行アプリ
このアプリの体験は、通信環境とかなり結びついています。残高や入出金の最新状態を確認したいとき、振込を進めたいとき、AIによる支出傾向の分析や予測を見たいときには、スマホから銀行側の情報へアクセスできる状態が前提になります。つまり、紙の通帳を開くような感覚でいつでも同じ情報が見えるというより、必要なタイミングで接続して確認する道具です。
私は、駅へ向かう途中や買い物の前に残高を見たい場面で、この性格が分かりやすく出ると思いました。口座にいくらあるかを記憶に頼らず、支払いの直前に確認できます。現金を引き出すか、カードやスマホ決済を使うか迷う場面でも、入出金履歴を見れば直近の引き落としを思い出しやすくなります。
ただし、通信が不安定な場所では、銀行アプリに期待する「今すぐ確認したい」という感覚が崩れます。地下や移動中などで画面の読み込みが進まない場合、何度も操作を繰り返すより、接続の安定した場所で改めて確認する方が安全です。振込のように間違いが困る操作は、急いでいるときほど通信状態を確認してから進めたいところです。
この点は、紙の通帳やキャッシュカードとの大きな違いです。紙なら手元にある記録をすぐ見られますが、最新の動きを反映した確認には向きません。反対に、アプリは最新情報を見やすい一方、スマホの電池や通信状態に左右されます。便利さの中心は、情報を持ち歩くことではなく、必要なときに接続して確認できることだと考えると、期待値を調整しやすいです。
日常の確認を短くする使い方
私なら、まず朝や外出前に残高を確認する習慣を作ります。毎回細かく家計簿をつけるのではなく、今日使える金額を把握するために開く使い方です。入出金の履歴を一緒に見ると、予定していた引き落としや直近の買い物を確認できるので、「残高はあるが、数日後に大きな支払いがある」という状態にも気づきやすくなります。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
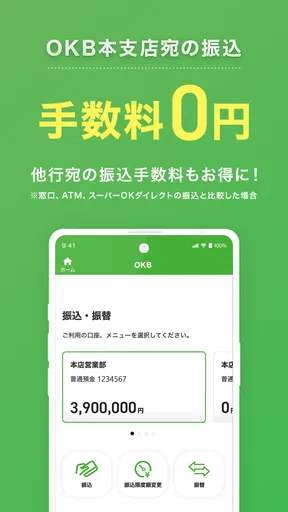
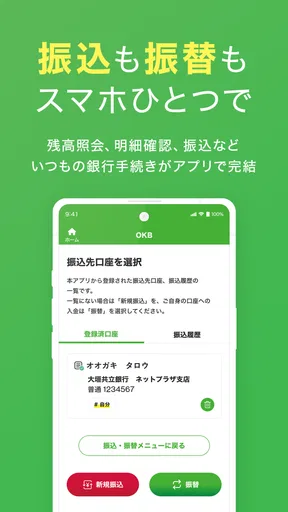
振込を使う場合は、宛先や金額を先にメモしてからアプリを開くのがおすすめです。スマホ上で考えながら入力すると、通信の待ち時間や通知で集中が切れやすくなります。先に必要な情報を整理しておけば、接続後の操作を短くでき、入力ミスを減らす助けになります。
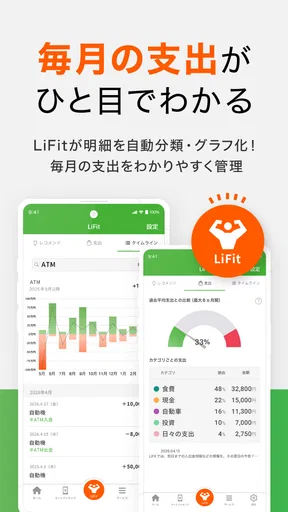
支出の傾向を見たい人は、AIの分析や予測を一度見て終わりにするより、月の途中と終わりで見比べる使い方が合っています。予測を絶対的な答えとして扱うのではなく、「今月はこのまま使うと出費が膨らみそう」と考えるきっかけにするのが現実的です。予定外の出費が多い月は、分析結果と実際の生活を照らし合わせることで、自分の使い方を振り返れます。
スマホを持ち歩く人ほど実用性を感じやすい
このアプリが特に合うのは、大垣共立銀行の口座を生活の中心に置き、スマホを普段から持ち歩いている人です。通帳を家に置いたまま外出しても、残高や入出金を確認しやすくなります。家計を一人で管理する人だけでなく、家賃や公共料金、カード利用の引き落としを定期的に確認したい人にも向いています。
たとえば、仕事帰りに食料品を買う前、私はまず口座の残高と最近の入出金を確認し、その日の買い物に使う金額を決める、という流れを作れます。給料日直後は残高が増えていても、家賃やカードの支払いが続けば自由に使える金額は変わります。残高だけで判断せず、履歴と一緒に見るのがこのアプリを活かすコツです。
旅行や遠出の前にも役立ちます。現地で急に支払い方法を変えたくなったとき、口座の状況を確認してから判断できます。振込が必要になった場面でも、銀行の営業時間に合わせて店舗へ行くという発想から離れやすくなります。ただし、重要な送金を移動中に慌てて行うのは避け、落ち着いて内容を確認できる場所で操作したいです。
スマホ操作に慣れていない家族に勧める場合は、最初からすべての機能を説明しない方がよいと思います。まず残高確認、次に入出金履歴、その後に振込や支出分析という順番なら、用途が理解しやすくなります。銀行アプリは機能を覚えることより、何を確認するために開くのかを決めることの方が大切です。
他行口座をまとめたい人への現実的な見方
「Moneytree」と連携して他行口座もまとめて管理できる点は、複数の銀行を使っている人にとって魅力です。給与口座と生活費用の口座、貯蓄用の口座が分かれている場合、ひとつずつアプリを切り替える手間を減らせます。家計全体を眺めたい人には、単一銀行の残高確認だけでは得にくい視点があります。
ただし、まとめて見られることと、すべてを同じ感覚で管理できることは別です。口座ごとの役割を自分で決めておかないと、数字が増えただけでかえって分かりにくくなります。私は、日常支出の口座、貯蓄の口座、引き落とし専用の口座というように目的を整理してから連携機能を使う方が、表示された情報を判断しやすいと感じます。
他行口座の動きまで一か所で確認したい人には便利ですが、大垣共立銀行の口座だけを管理したい人にとっては、必ずしも最初から連携を広げる必要はありません。まず基本機能を使い、複数口座の切り替えが面倒だと感じた段階で検討するのが無理のない進め方です。
通信が途切れたときに慌てないための考え方
銀行アプリで一番困るのは、操作した結果が分からないまま画面が止まることです。残高確認なら時間を置いて再確認できますが、振込では「送信できたのか」を曖昧にしたまま再操作しないことが重要です。私は、通信が不安定なときは操作を連続して繰り返さず、画面に表示された内容を確認してから、接続が安定した場所で履歴を確認する流れを勧めます。
アプリが開かない、読み込みが進まないという場合も、すぐに端末や口座の問題だと決めつけない方がよいです。まず通信状態を確認し、アプリをいったん閉じて再度開く。それでも解決しない場合は、時間を置いてから試すという順番が安全です。特に急ぎの振込なら、別の手段が必要になる可能性も考え、締切直前に操作を始めないことが大切です。
スマホの電池切れも、紙の通帳にはない制約です。外出先で残高を確認する可能性がある人は、出発前に充電を確認しておくと安心です。アプリを使うためだけに特別な準備を増やしたくない人には、この依存がわずらわしく感じられるかもしれません。銀行の用事を確実に済ませることを優先する人ほど、時間と電池に余裕を持つべきです。
万一、表示された内容に違和感がある場合は、記憶だけで判断せず、入出金履歴を見直します。見覚えのない動きや金額の違いを感じたときは、スクリーンショットだけで済ませず、必要な確認先を調べて早めに相談するのがよいでしょう。アプリは確認の入口として便利ですが、判断に迷う問題まで自動で解決するものではありません。
データを見すぎず、判断に使う
残高、入出金、支出傾向をいつでも確認できる環境は、家計管理を助ける一方で、数字を何度も見てしまう原因にもなります。私は、確認する目的を「今日使える金額を見る」「引き落としを確認する」「月の支出を振り返る」のように分けると、必要以上に画面へ戻らずに済むと思います。
AIによる支出分析や予測は、節約の答えを出す機能というより、見落としていた傾向を探すための補助です。予測が示す方向と実際の予定が合わない月もあります。旅行、家電の購入、季節の支払いなど、一時的な出費があるときは、通常月と同じ基準で受け取らない方がよいです。数字を責める材料にせず、次の行動を決める材料として使うのが向いています。
他行口座をMoneytreeと連携して管理する場合は、便利さと集約のしやすさを天秤にかけることになります。複数の残高を一度に把握できる反面、すべての口座情報を同じ場所で見ることに抵抗がある人もいます。私は、必要な口座だけを対象にし、使わなくなった口座や目的の変わった口座は定期的に整理する考え方が合っていると思います。
また、スマホを家族と共有している人や、ロック設定を軽く考えている人には、銀行アプリを入れる前に端末の基本的な保護を見直してほしいです。これはこのアプリだけの問題ではなく、残高や取引情報をスマホで扱う場合に共通する注意点です。アプリの便利さを高めるには、端末を自分だけが操作できる状態にしておくことも含まれます。
紙の通帳、銀行サイト、他行アプリとの違い
紙の通帳は、記録を手元に残したい人や、スマホ操作を増やしたくない人に向いています。取引を一覧で眺める安心感もありますが、外出中の確認や、複数口座のまとめ管理には向きません。OKBアプリは、記録を持ち歩くというより、スマホから必要な情報へアクセスするための道具です。
ブラウザで銀行サイトを使う方法と比べると、アプリの方が日常の確認を始めるまでの流れを作りやすいです。反対に、銀行サービスを一時的に使うだけで、アプリを増やしたくない人なら、ブラウザの方が心理的に軽いかもしれません。毎月何度も残高を確認する人ほど、専用アプリの価値を感じやすいです。
複数の銀行を使っている人は、各銀行の公式アプリを個別に使う方法もあります。その場合、各口座の情報を直接確認しやすい一方、アプリを切り替える手間が増えます。Moneytreeとの連携を使うこのアプリは、全体を見渡したい人に有利ですが、ひとつの銀行だけを厳密に確認したい人には、機能を広げすぎない使い方の方が分かりやすいでしょう。
料金、対応環境、利用を始める前の確認
価格は無料で、年齢区分は三歳以上です。開発元は大垣共立銀行で、金融アプリとしては、日常的に同銀行の口座を使う人を中心に考えるのが自然です。スマホに入れる前に、自分が求めているのが残高確認なのか、振込なのか、複数口座の集約なのかを決めておくと、導入後に迷いにくくなります。
対応環境として最低限必要なOSは十です。端末が古い場合は、インストール前にOSの条件を確認しておくべきです。対応条件を満たしていても、端末の空き容量や通信状態、電池の消耗によって使い心地は変わります。金融用途では、急いでいるときに初めて問題へ気づくのが一番困るため、普段使わない端末での利用を始める場合は、余裕のある日に基本操作を試しておくと安心です。
現在のバージョンは三点ゼロ点三点六です。更新が表示されたときは、振込などの重要な操作を始める直前ではなく、時間に余裕のあるタイミングで対応するのが無難です。アプリを常に最新状態にすることだけを目的にするのではなく、更新後に残高確認や履歴表示など、自分がよく使う機能を一度確認しておくと、いざというときの戸惑いを減らせます。
使う人を選ぶが、銀行を身近にする一手
利用者の反応は平均四点一で、評価数はおよそ二千八百件、レビュー数はおよそ二百五十件あります。ダウンロード数も十万以上に達しており、大垣共立銀行の口座をスマホで管理したい人に広く使われているアプリだと分かります。数字だけで判断するのではなく、自分の銀行利用の頻度と通信環境に合うかを見ることが大切です。
私がこのアプリを友人に勧めるなら、「大垣共立銀行をよく使い、残高や入出金を外出先でも確認したいなら試してみて」と伝えます。振込をスマホで進めたい人、AIの支出分析を家計の振り返りに使いたい人、Moneytreeで他行口座もまとめて見たい人には、紙の通帳より生活に入り込みやすい選択肢です。
一方で、通信環境に不安がある人、スマホに銀行情報を集めたくない人、店舗や紙の記録を重視する人には、無理に移行する必要はありません。複数口座を細かく管理する場合も、集約表示が自分に合うかを考えるべきです。アプリを入れれば家計が自動的に整うわけではなく、表示された情報をどう判断するかが使い勝手を左右します。
総合すると、OKBアプリは「いつでも銀行が使える」というより、通信につながるスマホを銀行確認の窓口に変えるアプリです。残高確認から入出金の把握、振込、支出の見直しまでを一つの流れにしやすく、他行口座を持つ人にも広げられます。通信が安定した場所で重要な操作を行い、支出分析を判断の補助として使う。この二つを意識できるなら、日々の銀行管理をかなり軽くしてくれるはずです。
メリット
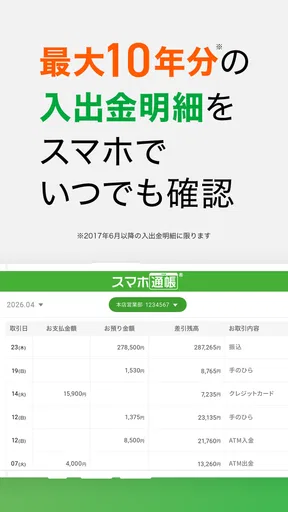
- 残高や入出金明細をスマホですぐ確認できる
- 振込や振替などの銀行手続きをアプリで完結できる
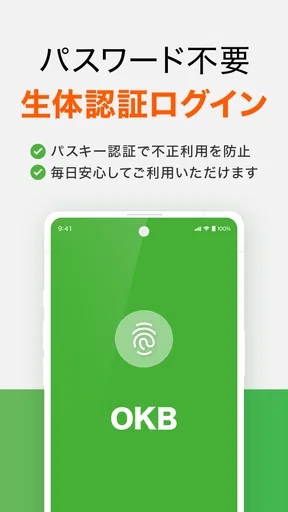
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 店舗やATMの検索機能があり、近くの拠点を探しやすい
- 紙の通帳を持ち歩かず、口座情報をまとめて管理できる
デメリット
- 大垣共立銀行の口座がないと主要機能を利用できない
- 利用環境によっては本人確認や初期登録に時間がかかる
- メンテナンス中は一部のサービスを利用できない場合がある
- スマホの機種変更時に再設定が必要になることがある
- 通信環境が悪い場所では明細確認や手続きが進みにくい
OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高に関するよくある質問
OKBアプリとは、どのようなアプリですか?
OKBアプリは、大垣共立銀行の口座をスマートフォンから管理するための公式アプリです。普通預金の残高や入出金明細を確認できるほか、登録内容によっては振込などの銀行取引にも対応しています。紙の通帳を開く代わりに、外出先ですぐ口座状況を確認したい方に便利ですが、利用できる機能は口座の種類や本人確認、各種サービスの登録状況によって異なります。
利用を始めるために必要なものは何ですか?
利用開始には、大垣共立銀行の対象口座、本人確認に必要な情報、そしてアプリを利用できるスマートフォンが必要です。初回登録時には、キャッシュカードや届出情報、SMSなどを使った認証を求められる場合があります。登録する携帯電話番号が銀行に届け出ている情報と異なると手続きが進まないことがあるため、事前に登録情報を確認しておくと安心です。
アプリで通帳の残高や入出金明細を確認できますか?
対応している口座であれば、アプリ上で現在の残高や入出金明細を確認できます。紙の通帳記帳をしなくても、最近のお金の動きをスマートフォンで確認できる点が大きなメリットです。ただし、表示される明細の期間や更新タイミングには条件があり、通信環境やシステムメンテナンス中は最新情報がすぐ反映されない場合もあります。重要な取引は、表示日時も確認してください。
振込や各種手続きもアプリだけでできますか?
アプリから利用できる取引や手続きは、契約しているサービスや本人認証の設定によって異なります。残高照会や明細確認だけでなく、振込などに対応している場合もありますが、すべての銀行手続きをアプリだけで完了できるわけではありません。初回利用時には追加の認証や利用登録が必要になることもあるため、送金を目的にダウンロードする場合は、対応機能と利用条件を公式案内で確認しましょう。
安全に使うために注意すべきことはありますか?
銀行アプリでは、スマートフォンの紛失や不正利用への対策が重要です。アプリには端末の画面ロックを設定し、暗証番号や認証コードを他人に伝えないようにしてください。公式ストア以外からアプリを入手したり、メールやSMSのリンクからログイン情報を入力したりするのも避けるべきです。端末を変更・紛失した場合は、できるだけ早く大垣共立銀行の案内に従って利用停止や再登録の手続きを行ってください。


